
Ministro defende novo imposto sobre consumo com alíquota prevista de 11,3%
Ministro da Fazenda prevê carga média inferior a 8,5%, mas alíquota calculada pelo TCU pode prevalecer caso o Senado não tome uma decisão. Produtores rurais terão regras diferenciadas, enquanto empresas precisam se preparar para mudanças na tributação.
A menos de dois meses do início de 2027, o Brasil ainda não definiu a alíquota de referência de um dos principais tributos da reforma tributária. A Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS/Pasep e a Cofins, tem uma taxa de 11,3% calculada pelo Tribunal de Contas da União (TCU). O percentual foi defendido tecnicamente pelo tribunal, mas continua sujeito à decisão do Senado Federal.
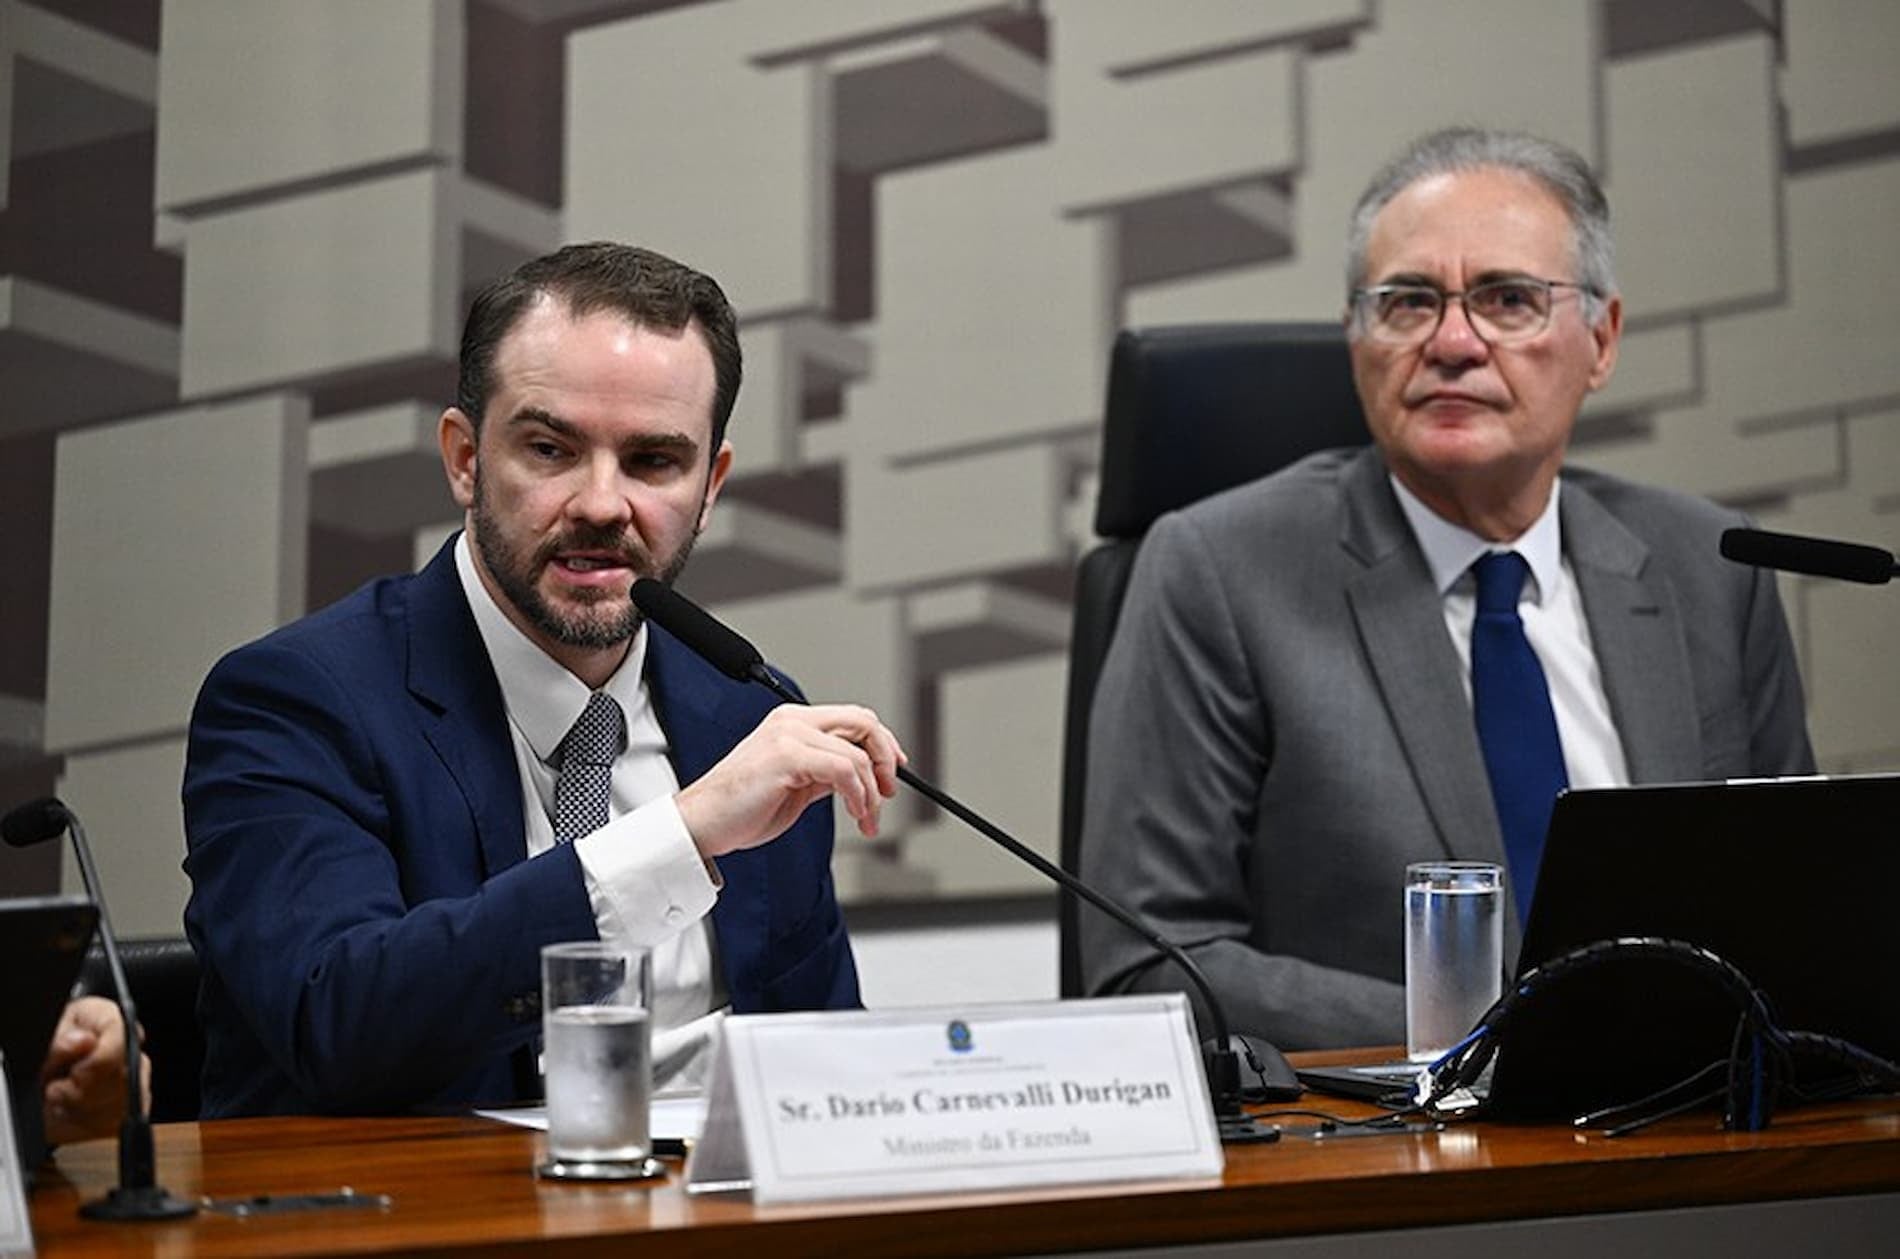
Durante audiência pública realizada nesta terça-feira, 17 de novembro, na Comissão de Assuntos Econômicos (CAE), o ministro da Fazenda, Dario Durigan, sustentou que o peso médio efetivo da nova contribuição para os consumidores ficará abaixo de 8,5%.
A diferença entre os dois percentuais está no centro das discussões sobre a reforma. Para o agronegócio, que reúne produtores rurais, cooperativas, fornecedores de insumos e agroindústrias, a definição da CBS é mais uma etapa de uma mudança que exigirá atenção ao enquadramento tributário de cada operação.
Por que o novo imposto pode chegar a 11,3%?
A proposta apresentada pelo TCU em 28 de outubro estabelece uma alíquota de referência de 11,3% para 2027. O cálculo busca preservar a arrecadação federal atualmente obtida com os tributos que serão substituídos.
A reforma prevê tratamentos diferenciados para determinados produtos e atividades. Há operações com redução de alíquota e outras com tributação zerada, conforme as condições previstas na legislação.
Como parte das operações terá cobrança reduzida, a alíquota de referência precisa considerar esses benefícios para manter a arrecadação global nos níveis previstos pela reforma.
Foi essa a explicação apresentada por Durigan aos senadores.
“O Tribunal de Contas chegou a 11,3% como alíquota de referência, para arrecadar o mesmo que os tributos substituídos, protegendo a comida, os remédios, a saúde e a educação. O peso médio para o consumidor fica abaixo de 8,5%, e a alíquota será revista todo ano”, explica o ministro.
O percentual de 8,5% mencionado pelo ministro é uma estimativa de carga média. Não representa uma alíquota uniforme aplicável a todas as empresas ou operações comerciais.
O que muda para produtores rurais e agroindústrias?
O agronegócio contará com regras próprias na nova tributação sobre o consumo. A legislação prevê redução de 60% nas alíquotas da CBS e do Imposto sobre Bens e Serviços (IBS) para determinados produtos agropecuários in natura e insumos enquadrados nas disposições legais.
Se a alíquota de referência da CBS for confirmada em 11,3%, uma operação efetivamente abrangida pela redução de 60% teria alíquota correspondente a 4,52% de CBS. Trata-se de um cálculo ilustrativo, condicionado ao enquadramento legal e à confirmação da alíquota. O IBS é um tributo separado.
A Lei Complementar 214/2025 também estabelece tratamento específico para pequenos produtores rurais.
Produtores com receita bruta anual inferior a R$ 3,6 milhões podem ficar fora da condição de contribuintes da CBS e do IBS, observadas as regras legais. Para compradores de sua produção, a legislação prevê mecanismos de crédito presumido.
Essas diferenças são particularmente relevantes para cadeias produtivas como soja, milho, algodão e pecuária, que envolvem operações comerciais sucessivas, aquisição de insumos, transporte e processamento industrial.
O tratamento tributário não será necessariamente igual em todas as etapas. Uma operação com produto agropecuário in natura, por exemplo, pode ter enquadramento distinto daquele aplicado a produtos industrializados.
Para as empresas do setor, será necessário conferir a classificação fiscal dos produtos e as condições para aproveitamento de créditos, considerando a regulamentação aplicável.
Senado tem prazo para definir a alíquota e empresas cobram previsibilidade
O Senado tem até 15 de dezembro, conforme o prazo informado na audiência desta terça-feira, para definir a alíquota da CBS por resolução. Caso não haja decisão, a taxa de 11,3% proposta pelo TCU será adotada provisoriamente.
A divulgação de diferentes estimativas também provocou questionamentos sobre os critérios utilizados.
O senador Eduardo Braga (MDB-AM), relator da matéria na CAE, solicitou acesso aos dados técnicos que fundamentaram os cálculos. A discussão envolve a diferença entre os 11,3% apresentados pelo TCU e a estimativa anterior de 9,21% elaborada durante a preparação da reforma.
O presidente do TCU, Vital do Rêgo Filho, explicou que as projeções iniciais foram realizadas antes da definição do texto final da legislação, posteriormente alterado com isenções, reduções e regimes específicos.
A indefinição também alimentou o debate sobre um possível adiamento. O senador Izalci Lucas (PL-DF) argumentou que empresas enfrentam dificuldades para estabelecer preços para 2027 sem conhecer completamente as condições tributárias. Outros parlamentares, entre eles Tereza Cristina (PP-MS), manifestaram oposição ao adiamento durante a audiência.
A transição também inclui uma mudança no funcionamento da tributação: o modelo não cumulativo da CBS permite, nas condições estabelecidas pela legislação, compensar créditos gerados nas etapas anteriores da cadeia produtiva. A mudança tende a exigir revisão de procedimentos fiscais e comerciais nas empresas.
Reforma também prevê devolução de R$ 10 bilhões em impostos
Agronews no WhatsApp
Não perca o próximo fato do agro.
As matérias do dia, o preço e o clima, direto no seu WhatsApp.
Acompanhar no WhatsAppOutro ponto apresentado durante a audiência foi a devolução de tributos para famílias de baixa renda.
O secretário especial da Receita Federal, Robinson Sakiyama Barreirinhas, informou que o governo prevê aproximadamente R$ 10 bilhões em devoluções de impostos sobre o consumo em 2027, por meio do mecanismo conhecido como cashback.
O benefício é destinado a famílias inscritas no Cadastro Único, com renda de até meio salário mínimo por pessoa, observados os critérios legais.
A medida integra o sistema de tributação criado pela reforma, que prevê diferentes tratamentos para bens, serviços e grupos de consumidores.
Para o setor agropecuário, especialmente nas cadeias de abastecimento alimentar, a combinação entre alíquotas reduzidas e mecanismos de devolução de impostos precisa ser considerada na análise das novas regras. Ainda não é possível afirmar que a reforma produzirá redução generalizada dos preços dos alimentos, pois o resultado dependerá de fatores tributários e comerciais.
A definição da CBS será uma das decisões mais importantes da etapa de implementação da reforma em 2027. Enquanto o Senado analisa o percentual de referência, produtores e empresas precisam distinguir a alíquota geral dos tratamentos diferenciados previstos para suas atividades.
Agronews é informação para quem produz


