Estados avaliam reduzir aumento aprovado do ICMS do diesel
Reajuste previsto para fevereiro de 2027 é o maior entre os combustíveis contemplados pelo Confaz. Estudo da EPE compara a evolução dos tributos com a inflação desde 2002.
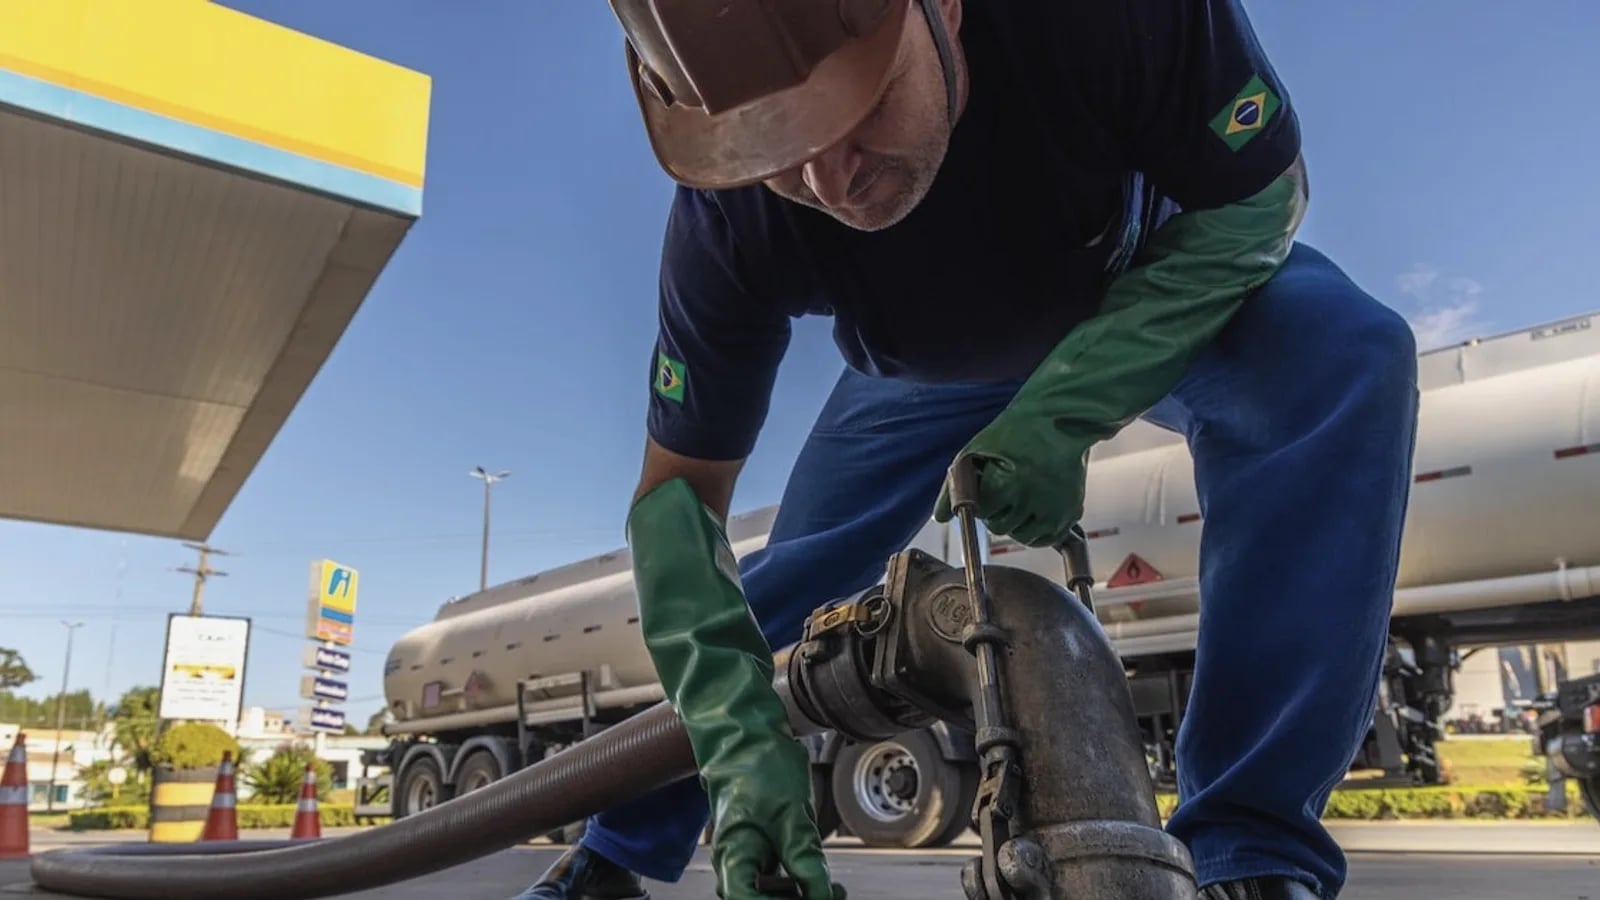
Os Estados estudam reduzir o reajuste do ICMS sobre o diesel aprovado pelo Conselho Nacional de Política Fazendária (Confaz). O Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz) anunciou a avaliação em nota pública de 28 de outubro.
A discussão ocorre enquanto a Empresa de Pesquisa Energética (EPE) aponta que o imposto estadual por litro de diesel B cresceu mais que o dobro da inflação no período analisado. O combustível abastece o transporte da produção e as operações do campo.
Confaz aprova aumento, e Estados avaliam reduzir a cobrança
Os Convênios ICMS nº 127/2026 e nº 128/2026 estabeleceram novos valores para diesel, gasolina e gás liquefeito de petróleo (GLP). No diesel, a cobrança passará de R$ 1,17 para R$ 1,30 por litro, um reajuste de 11,1%.
É a maior elevação percentual entre os três combustíveis. Na gasolina, o imposto aumentará 4,5%, de R$ 1,57 para R$ 1,64 por litro. No GLP, conhecido como gás de cozinha, a alta será de 4,8%, de R$ 1,47 para R$ 1,54 por quilograma.
A avaliação anunciada pelo Comsefaz ainda depende de uma decisão dos Estados para alterar a cobrança aprovada.
EPE compara tributos e encontra maior avanço no diesel
A EPE comparou séries históricas da tributação federal e estadual sobre combustíveis entre janeiro de 2002, início da liberalização dos preços no Brasil, e agosto de 2026.
Nesse intervalo, o ICMS médio do diesel B passou de R$ 0,1388 para R$ 1,1700 por litro. A variação nominal foi de 735,7%, enquanto o Índice Nacional de Preços ao Consumidor Amplo (IPCA) acumulou 321,1%.
A comparação considera o tributo por litro. O preço final nos postos inclui outros componentes além do ICMS.
No GLP a granel, o imposto estadual avançou 425%, de R$ 0,2773 para R$ 1,4700 por quilograma. Na gasolina C, comercializada ao consumidor, cresceu 273,8%, de R$ 0,4155 para R$ 1,5700 por litro, abaixo da inflação acumulada.
O etanol hidratado teve a menor elevação entre os combustíveis comparados: 107,7%. O valor médio passou de R$ 0,2637 para R$ 0,5394 por litro.
Na tributação federal, os reajustes médios de PIS/Pasep, Cofins e Cide-Combustíveis corresponderam a cerca de um terço da inflação, segundo a EPE.
A soma desses tributos no diesel B aumentou 99,1%, de R$ 0,1578 para R$ 0,3142 por litro. Na gasolina C, subiu 76,6%, de R$ 0,3864 para R$ 0,6824 por litro.
Para o etanol hidratado, a alta foi de 115,5%, de R$ 0,0892 para R$ 0,1922 por litro. No GLP a granel, chegou a 60,3%, de R$ 0,1046 para R$ 0,1677 por quilograma.
Estados uniformizam ICMS, mas reajustes superam a inflação
A EPE atribui parte da diferença entre as trajetórias aos modelos de cobrança. No ICMS, predominava a aplicação de um percentual sobre o preço, o regime ad valorem. Assim, as mudanças de preço influenciavam o valor arrecadado por unidade de combustível.
Na esfera federal, prevaleceram valores específicos por unidade, conhecidos como alíquotas ad rem, com reajustes pontuais.
As Leis Complementares nº 192 e nº 194, de 2022, abriram caminho para alterar a cobrança estadual. A partir de 2023, gasolina, diesel e GLP passaram à tributação monofásica, com valores específicos e uniformes no país.
Segundo a EPE, a mudança reduziu a dispersão das alíquotas desses combustíveis, mas os aumentos nominais continuaram acima da inflação. Entre meados daquele ano e o início de 2026, os reajustes acumulados chegaram a 29% na gasolina, 24% no diesel e 17% no GLP. A inflação considerada para o intervalo foi de 11%.
O etanol hidratado permaneceu no modelo percentual sobre o preço, com alíquotas diferentes entre os Estados. Em setembro de 2026, a distância entre elas era de quase 12 pontos percentuais, a maior entre os principais combustíveis examinados.
Produtor terá R$ 0,13 a mais de imposto por litro de diesel
O acréscimo aprovado incidirá sobre cada litro adquirido por quem utiliza diesel na atividade agropecuária. A cobrança será uniforme no território nacional.
O efeito no custo de abastecimento também dependerá dos demais componentes do preço: valor de realização do combustível, custo da adição de biocombustíveis quando há mistura, outros impostos e margens brutas de distribuidores e revendedores.
A discussão dos Estados trata da parcela estadual do tributo. Uma redução dependerá da aprovação de uma nova cobrança.
Agronews no WhatsApp
Não perca o próximo fato do agro.
As matérias do dia, o preço e o clima, direto no seu WhatsApp.
Acompanhar no WhatsAppReforma mantém referência federal e leva discussão até 2033
A substituição de PIS e Cofins pela Contribuição sobre Bens e Serviços (CBS) não deverá elevar a carga federal de referência. A Portaria MF nº 3.074/2026 fixou as alíquotas da CBS sem alteração em relação à soma das duas contribuições utilizada como referência para 2026.
Os valores previstos para gasolina A, diesel A e GLP são os mesmos sinalizados ao menos desde 2021. Essa regra federal segue separada do reajuste estadual aprovado pelo Confaz.
A EPE aponta que os aumentos recentes do ICMS podem influenciar o cálculo das alíquotas de referência do Imposto sobre Bens e Serviços (IBS). O novo imposto substituirá gradualmente o tributo estadual entre 2029 e 2032, antes da vigência plena do sistema no ano indicado no subtítulo.
O cálculo usará a arrecadação durante a transição como um dos parâmetros, sem incorporar diretamente as alíquotas atuais do ICMS. A Lei Complementar nº 214/2025 determina que os novos tributos tenham como referência os níveis praticados nos períodos imediatamente anteriores à implementação.
Sem uma alteração aprovada pelos Estados, os novos valores do ICMS entram em vigor em 1º de fevereiro de 2027.
Agronews é informação para quem produz